

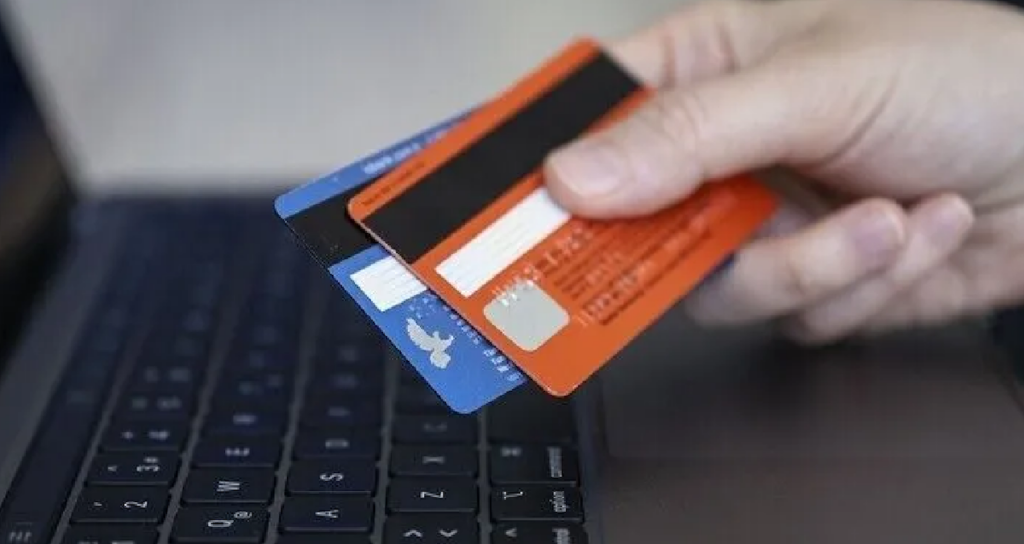
Kredi kartı bakiyesini kuyumcular üzerinden nakde dönüştürmek amacıyla altın alım satımı gerçekleştiren tüketiciler, bankacılık sözleşmelerine aykırılık ve mali denetim riskleriyle karşı karşıya kalıyor. Bankalar bu tip şüpheli işlemlerde limit daraltma veya kart iptali uygulayabilirken, fiktif satışlar taraflar için yasal yaptırımlar doğurabiliyor.
Finans kuruluşları, tahsis edilen limitlerin kullanım amaçlarını ve hesap hareketlerini kendi denetim mekanizmalarıyla takip ediyor. Kartın kullanım talimatlarına aykırı biçimde nakit temini amacıyla işletildiği tespit edildiğinde, kart tamamen kullanıma kapatılabiliyor ya da mevcut limit sınırlandırılabiliyor.
Fiziki mal devri olmaksızın sırf POS cihazından çekim yapılarak nakit sağlanması faaliyeti, hem tüketiciyi hem de kuyumcuyu adli ve mali takibata açık hale getiriyor. Aldatıcı nitelikteki işlemler dolandırıcılık iddialarına zemin hazırlayabilirken, borcun salt ödenememesi tek başına bu suçu oluşturmuyor ve süreçte eylemlerin içeriği esas alınıyor.
Mevzuata göre altın alımlarında taksitlendirme olanakları ürün türüne bağlı olarak farklılaşıyor. Bilezik, küpe ve kolye türündeki işlenmiş takılarda azami üç aya kadar vade uygulanabilirken, çeyrek ve gram altın gibi yatırım araçlarında taksit imkânı sunulmuyor.
Kredi kartıyla fiziki altın edinimi tek başına mevzuata aykırı sayılmıyor. Buna karşın ticari sicil kayıtları ve fiili teslimat içermeyen nakit hareketleri, işlemi yürüten kuyum işletmeleri nezdinde de cezai ve mali teftişleri gündeme getiriyor.

Yorumlar kapalı.